
Credit checks voor Nederlandse particulieren
Kredietwaardigheid toetsen met relevante data uit openbare en officiële bronnen
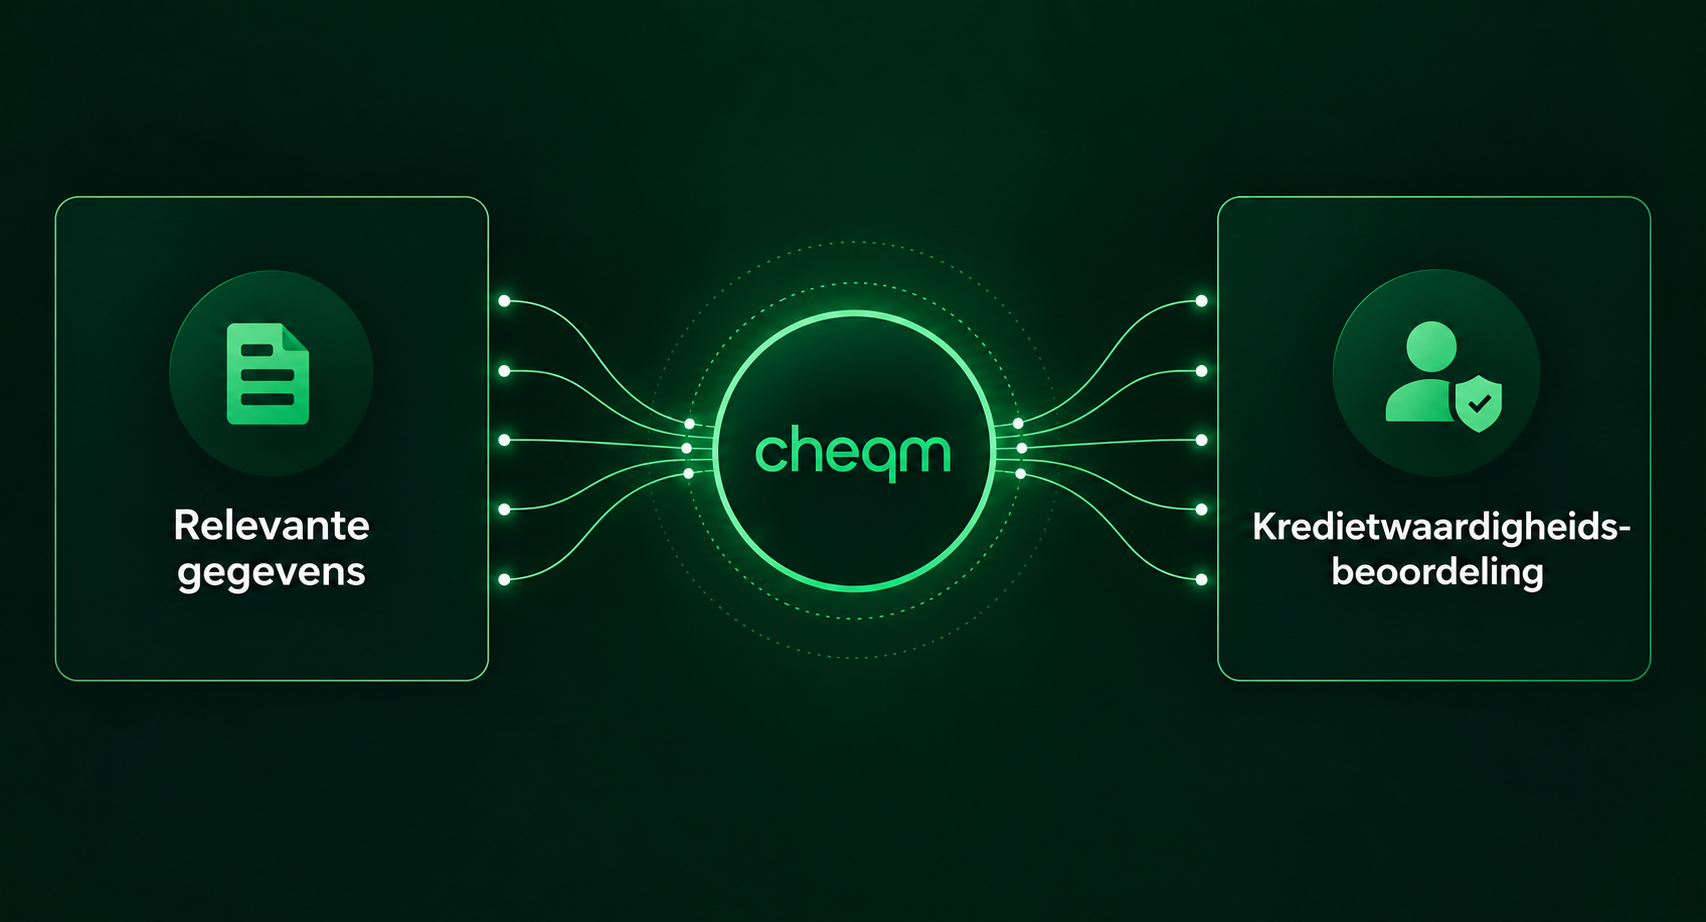
Wilt u de kredietwaardigheid van een particuliere klant beoordelen voordat u een overeenkomst aangaat? Cheqm helpt organisaties om relevante financiële en juridische risicosignalen te raadplegen, te structureren en te interpreteren. Via ons dataplatform kunnen gegevens uit geselecteerde openbare en officiële bronnen worden ontsloten en geïntegreerd in uw bestaande klantacceptatieproces.
Of het nu gaat om een abonnement, betaling op rekening, financieringsaanvraag of een andere financiële verplichting: met relevante informatie kunt u beter onderbouwde beslissingen nemen.
Cheqm ondersteunt uw credit check. U bepaalt het acceptatiebeleid en neemt de uiteindelijke beslissing.
Wat is een credit check voor particulieren?
Een credit check, ook wel kredietcheck of kredietwaardigheidstoets genoemd, helpt organisaties bij het beoordelen van mogelijke betalingsrisico’s van een particuliere klant. Een kredietwaardigheidstoets kan onderdeel zijn van een zorgvuldig acceptatieproces, bijvoorbeeld wanneer een klant een product of dienst afneemt waarvoor achteraf wordt betaald.
Afhankelijk van de toepassing kan informatie uit verschillende rechtmatig toegankelijke bronnen worden gebruikt. Cheqm helpt organisaties om relevante gegevens efficiënt beschikbaar te maken voor hun eigen kredietwaardigheidsbeoordeling.
Kredietwaardigheid toetsen met openbare bronnen
Niet iedere credit check hoeft uitsluitend te zijn gebaseerd op informatie uit private kredietregistraties. Ook openbare en officiële bronnen kunnen relevante informatie bevatten over omstandigheden die van belang zijn voor een kredietwaardigheidsbeoordeling.
Afhankelijk van de wetgeving, beschikbaarheid en het doel van de controle kan het bijvoorbeeld gaan om:
Insolventiegegevens: relevante informatie over faillissementen en wettelijke schuldsaneringsregelingen.
Bewindvoering en curatele: beschikbare registraties, voor zover raadpleging en gebruik voor het specifieke doel zijn toegestaan.
Overige officiële registraties: relevante gegevens uit bronnen die voor de betreffende kredietwaardigheidstoets rechtmatig toegankelijk zijn.
Cheqm ondersteunt het raadplegen en combineren van relevante gegevens. Welke gegevens worden gebruikt, hangt af van het doel van de controle, de beschikbare bronnen en de toepasselijke juridische voorwaarden.
Kredietwaardigheid toetsen met openbare bronnen
Niet iedere credit check hoeft uitsluitend te zijn gebaseerd op informatie uit private kredietregistraties. Ook openbare en officiële bronnen kunnen relevante informatie bevatten over omstandigheden die van belang zijn voor een kredietwaardigheidsbeoordeling.
Afhankelijk van de wetgeving, beschikbaarheid en het doel van de controle kan het bijvoorbeeld gaan om:
Insolventiegegevens: relevante informatie over faillissementen en wettelijke schuldsaneringsregelingen.
Bewindvoering en curatele: beschikbare registraties, voor zover raadpleging en gebruik voor het specifieke doel zijn toegestaan.
Overige officiële registraties: relevante gegevens uit bronnen die voor de betreffende kredietwaardigheidstoets rechtmatig toegankelijk zijn.
Cheqm ondersteunt het raadplegen en combineren van relevante gegevens. Welke gegevens worden gebruikt, hangt af van het doel van de controle, de beschikbare bronnen en de toepasselijke juridische voorwaarden.
Credit checks en de AVG
Bij het beoordelen van de kredietwaardigheid van particulieren worden persoonsgegevens verwerkt. Daarom is een zorgvuldige inrichting van het proces essentieel. De Algemene Verordening Gegevensbescherming (AVG) stelt eisen aan onder meer de rechtsgrond, doelbinding, noodzakelijkheid, proportionaliteit, transparantie en bewaartermijnen. Dat geldt ook voor persoonsgegevens uit openbare registers.
Dataminimalisatie: uitsluitend gegevens gebruiken die noodzakelijk zijn voor het beoordelingsdoel.Transparantie en herkomst: inzicht in gebruikte databronnen en betekenis van gegevens.
Doelgerichte verwerking: de raadpleging afstemmen op het acceptatieproces en het risico.
Eigen acceptatiebeleid: de opdrachtgever bepaalt de criteria en neemt de uiteindelijke beslissing.
De verdeling van AVG-verantwoordelijkheden tussen Cheqm en opdrachtgever wordt vastgesteld op basis van de feitelijke verwerking en de overeengekomen dienstverlening.
Credit check of affordability check?
Credit check
Inzicht in relevante risicosignalen
Een credit check ondersteunt de beoordeling van mogelijke betalingsrisico’s aan de hand van relevante gegevens uit rechtmatig toegankelijke bronnen. Deze informatie kan worden gebruikt bij klantacceptatie, abonnementen, betalen op rekening en andere financiële verplichtingen.
Affordability check
Inzicht in actuele betaalcapaciteit
Wilt u ook beoordelen of een particuliere klant een financiële verplichting daadwerkelijk kan dragen? Met de Cheqm Affordability Check kunnen via Open Banking relevante rekeninggegevens worden ontsloten nadat de rekeninghouder de vereiste autorisatie voor toegang heeft gegeven. Afhankelijk van de beschikbare gegevens kunnen inzichten worden verkregen in inkomsten, uitgaven, vaste lasten en cashflow. Voor verdere verwerking is daarnaast een passende AVG-rechtsgrond vereist.
Credit checks integreren via API
Cheqm helpt organisaties om relevante gegevens uit meerdere bronnen toegankelijk te maken via een technische integratie. Onze API kan worden gekoppeld aan bestaande systemen voor digitale onboarding, klantacceptatie en risicomanagement.
-
Minder handmatige gegevensraadpleging.
-
Efficiëntere klantacceptatieprocessen.
-
Consistente verwerking van relevante informatie.
-
Flexibele toepassing binnen het eigen risicobeleid.
-
Aanvullende bronnen raadplegen wanneer dat nodig en toegestaan is.
Voor welke organisaties zijn credit checks geschikt?
- Telecom en abonnementen: betalingsrisico’s bij nieuwe consumenten.
- Energiebedrijven: informatie voor klantacceptatie en risicobeheer.
- E-commerce en betalen op rekening: risicosignalen bij achteraf betalen.
- Banken en financiële dienstverlening: aanvullende informatie bij acceptatie.
- Verhuur en lease: mogelijke betalingsrisico’s bij financiële verplichtingen.
Waarom Cheqm?
- Relevante openbare en officiële bronnen voor kredietwaardigheidsbeoordelingen.
- API-first dataplatform voor onboarding- en acceptatiesystemen.
- Aandacht voor privacy, doelbinding en dataminimalisatie.
- Flexibele inzet van bronnen afhankelijk van doel en toepasselijke voorwaarden.
- Van data naar risk decisioning: informatie toepassen binnen het eigen risicobeleid.